• SOBRE O IEDI
    • ESTUDOS
      • CARTA IEDI
        • ANÁLISE IEDI
          • DESTAQUE IEDI
            • IEDI NA IMPRENSA
              55 11 5505 4922

              instituto@iedi.org.br

              • HOME
              • SOBRE O IEDI
                • ESTUDOS
                  • CARTA IEDI
                    • ANÁLISE IEDI
                      • DESTAQUE IEDI
                        • IEDI NA IMPRENSA

                          Carta IEDI

                          Edição 1
                          Publicado em: 13/05/2002

                          Sem Forças

                          Sumário

                          Investimentos: em “compasso de espera”
                          Crédito: travado
                          Mercado consumidor interno: fraco
                          Exportações: em declínio
                          Esse é o resumo dos determinantes da estagnação atual da indústria

                          Os dados divulgados pelo IBGE para a produção física industrial de março de 2002 não deixam margem a dúvidas: todos os fatores de dinamismo para o crescimento industrial estão ausentes na economia brasileira hoje.

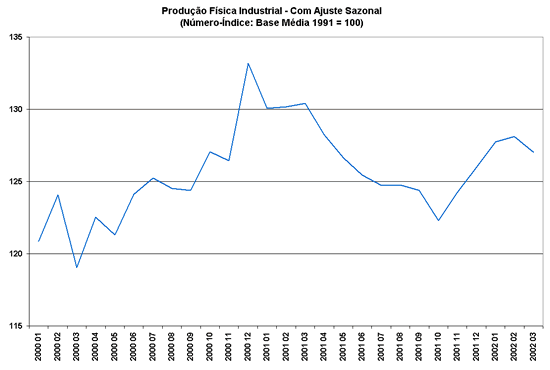
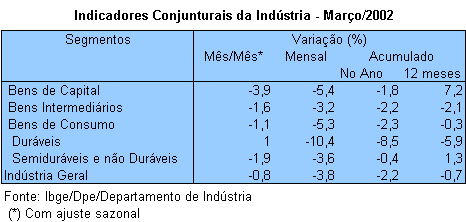
                          A produção industrial brasileira crescia desde novembro de 2001, após a continuada queda motivada pela crise de energia, pela gangorra do dólar e pela elevação das taxas de juros em 2001. O processo era lento, tanto que não se chegou a recuperar os níveis de produção anteriores ao início da retração de 2001. Em março, a produção industrial voltou a acusar declínio: caiu 0,8% com relação ao mês anterior. Com relação a março de 2001, a queda foi de 3,8% e no acumulado do primeiro trimestre de 2002 com relação a 2001, foi de 2,2%.

                          Esses resultados retratam não apenas um tropeço no lento processo de recuperação, mas, sobretudo, refletem a falta de dinamismo da economia industrial no corrente ano.
                          Os dados apresentados a seguir ajudam a entender o que está ocorrendo no setor industrial.

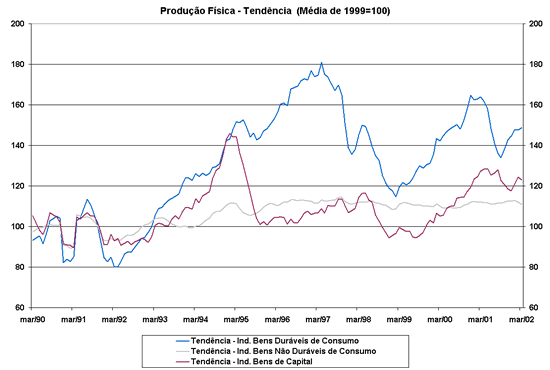
                          Bens de Capital — Após um longo período de encolhimento (1995/99), a reativação do setor veio com a mudança da política cambial de 1999. A substituição de importações e a demanda originada da substituição energética e da agricultura foram os responsáveis pelo forte crescimento em 2001 e pela pequena recuperação do seu crescimento entre fins de 2001 e fevereiro de 2002. O relativo “compasso de espera” dos investimentos nesse início de ano deve persistir devido à instabilidade financeira e as oscilações das expectativas relacionadas às eleições presidenciais. Por isso, a indústria de bens de capital não repetirá em 2002 o excepcional desempenho de 2001 (crescimento de 12,7%), podendo ter crescimento negativo.

                          Bens Duráveis de Consumo — Segmento que mais cresceu com a estabilização da economia a partir de 1994, foi também o que mais sofreu o impacto da retração de 1997/1999 e da crise de energia e do aumento das taxas de juros em 2001. Mesmo com o fim do racionamento, a recuperação dos últimos meses tem sido limitada devido à manutenção das altas taxas de juros e da elevada inadimplência no crédito. A projeção dos últimos resultados desse segmento indica um crescimento próximo a zero em 2002. A redução da taxa de juros e a reativação do crédito podem alterar essa projeção.

                          Bens Duráveis de Consumo Não Duráveis — A longa estagnação desse segmento deve ser sublinhada. A estagnação se seguiu a uma (breve) ativação após a estabilização e perdura até os dias de hoje. Sem forças para crescer devido à queda do rendimento real (de quase 10% nos últimos três anos) e do desemprego, a produção do segmento acumulou seguidas quedas nos últimos anos (1998/2000, crescendo pouco em 2001 – 1,8%) e se for mantida a tendência atual terá crescimento zero em 2002.
                          Investimentos em “compasso de espera”, crédito travado e mercado consumidor interno fraco, eis o resumo da ópera. Com as exportações em queda, sequer o mercado externo serve como atenuante.

                          Diante do quadro atual, a projeção é de um crescimento da produção industrial de apenas 1,6% em 2002, crescimento esse puxado pela indústria extrativa. A projeção para a indústria de transformação é de queda de 0,6%. Alguma melhora é esperada para o segundo semestre quando taxas expressivas de crescimento poderão ser registradas devido à comparação com a base de referência, ou seja, o segundo semestre de 2001, período em que o nível de produção foi baixo.

                          Esse quadro pode ser alterado? No presente contexto, a única via é a redução da taxa de juros para “destravar o crédito” e, assim, parcialmente, reativar o mercado de consumo. Teria de ser uma redução expressiva – como 2 pontos percentuais na taxa básica em até julho –, o que esbarra nas dificuldades do quadro de instabilidade financeira do momento e no comportamento dos dirigentes do Banco Central, que mesmo em situações mais favoráveis das expectativas, relutam em reduzir os juros para a ativação da produção.
                          IMPRIMIR
                          BAIXAR

                          Compartilhe

                          Veja mais

                          Carta IEDI
                          Carta IEDI n. 1379 - Brasil 2040: construindo o futuro do país
                          Publicado em: 28/09/2026

                          O IEDI elaborou documento Brasil 2040 com recomendações para que o país migre para um modelo de crescimento baseado no investimento e na produtividade, retomando assim uma trajetória superior de desenvolvimento socioeconômico.

                          Carta IEDI
                          Carta IEDI n. 1378 - Produtividade, transformação digital e transição ecológica: o triplo motor para o crescimento do Brasil
                          Publicado em: 25/09/2026

                          O Brasil pode reverter décadas de baixo crescimento unindo suas vantagens em energia limpa a reformas para elevação de produtividade e à adoção de tecnologias digitais e IA.

                          Carta IEDI
                          Carta IEDI n. 1377 - De volta ao azul: reação da indústria de média-alta tecnologia no 2º trim/26
                          Publicado em: 21/09/2026

                          A indústria de transformação voltou a registrar crescimento no 2º trim/26, graças sobretudo à melhora da indústria de média-alta intensidade tecnológica.

                          Carta IEDI
                          Carta IEDI n. 1376 - Indústria estável na entrada do semestre
                          Publicado em: 18/09/2026

                          Mesmo sucedendo dois meses de declínio, a indústria deu início ao segundo semestre de 2026 com uma variação muito próxima da mera estabilidade.

                          Carta IEDI
                          Carta IEDI n. 1375 - Grandes empresas em 2025: endividamento crescente e queda da rentabilidade
                          Publicado em: 09/09/2026

                          O IEDI analisou os balanços de mais de 300 grandes empresas não financeiras de capital aberto, comparando os resultados de 2025 com os anos imediatamente anteriores e o com o quadro pré-pandemia (2019).

                          Carta IEDI
                          Carta IEDI n. 1374 - Mercado de trabalho e competividade no Brasil: evolução e desafios
                          Publicado em: 28/08/2026

                          Indicadores de emprego e rendimento indicam um mercado de trabalho tensionado, com implicações desafiadoras para a competitividade da produção nacional.

                          Carta IEDI
                          Carta IEDI n. 1373 - Exportações industriais pós pandemia: recuperação da alta e avanço da média-baixa intensidade tecnológica
                          Publicado em: 21/08/2026

                          Ainda que em ritmo insuficiente para reduzir o déficit, as nossas exportações de bens industriais aceleraram em jan-jun/26, com base em bens de média-baixa tecnologia e reação da alta, cujos embarques retomaram patamares pré-pandemia.

                          Carta IEDI
                          Carta IEDI n. 1372 - A composição do dinamismo industrial no 1º semestre de 2026
                          Publicado em: 14/08/2026

                          Ao longo desses últimos seis meses, os resultados desfavoráveis têm sido mais frequentes na indústria de transformação, que incluem atividades vulneráveis às taxas de juros.

                          Carta IEDI
                          Carta IEDI n. 1371 - Fatores condicionantes de uma abordagem pragmática da política industrial
                          Publicado em: 07/08/2026

                          Banco Mundial admite políticas industriais na promoção do desenvolvimento, identificando fatores condicionantes para o emprego de diferentes instrumentos e para sua eficácia.

                          Carta IEDI
                          Carta IEDI n. 1370 - Divergência nas indústrias extrativa e de transformação em 2026
                          Publicado em: 27/07/2026

                          A produção industrial do país apresenta certa resiliência em 2026, mas a composição de seu desempenho mudou bastante, com os juros elevados restringindo a indústria de transformação.

                          INSTITUCIONAL

                          Quem somos

                          Conselho

                          Missão

                          Visão

                          CONTEÚDO

                          Estudos

                          Carta IEDI

                          Análise IEDI

                          CONTATO

                          55 11 5505 4922

                          instituto@iedi.org.br

                          Av. Pedroso de Morais, nº 103
                          conj. 223 - Pinheiros
                          São Paulo, SP - Brasil
                          CEP 05419-000

                          © Copyright 2017 Instituto de Estudos para o Desenvolvimento Industrial. Todos os direitos reservados.

                          © Copyright 2017 Instituto de Estudos para o Desenvolvimento Industrial.
                          Todos os direitos reservados.